Súčasná právna úprava Zákonníka práce neustanovuje povinnosť poskytovať, či už stravné lístky alebo finančný príspevok na stravu vopred. Slovo “vopred” v znení Zákonníka práce absentuje. Zabezpečiť stravovanie zamestnancov je povinnosťou zamestnávateľa, ale poskytnutie príspevku na stravu formou peňažného alebo nepeňažného plnenie je upravené ako pri výplate mzdy, mesiac pozadu:
Podľa § 129 ods. 1 Zákonníka práce:
"Mzda je splatná pozadu za mesačné obdobie, a to najneskôr do konca nasledujúceho kalendárneho mesiaca, ak sa v kolektívnej zmluve alebo v pracovnej zmluve nedohodlo inak."
Podľa § 132 Zákonníka práce:
"Ustanovenie § 129 Zákonníka práce sa vzťahujú rovnako na všetky zložky príjmu zamestnanca poskytované zamestnávateľom, ak ide o ich splatnosť, výplatu a vykonávanie zrážok."
Medzi príjmy zamestnanca poskytované zamestnávateľom patrí aj príspevok na stravu v nepeňažnej forme (napr. vo forme gastrolístka) alebo finančný príspevok na stravu; a tak ako mzda, a aj tieto príjmy sú podľa § 129 Zákonníka práce splatné pozadu za mesačné obdobie, a to najneskôr do konca nasledujúceho kalendárneho mesiaca, ak sa v kolektívnej zmluve alebo v pracovnej zmluve nedohodlo inak.
V praxi môže ísť aj o iné druhy príjmov zamestnanca, napríklad zamestnávateľ poskytuje zamestnancovi motorové vozidlo zamestnávateľa na služobné a súkromné účely; na strane zamestnanca ide o nepeňažný zdaniteľný príjem, ktorý predstavuje v prvom roku používania zamestnancom (od zaradenia vozidla do užívania) sumu vo výške 1% zo vstupnej ceny vozidla, a počas ďalších rokov sa suma nepeňažného príjmu postupne znižuje. Zamestnanec používa vozidlo od prvého dňa v mesiaci, ale nepeňažný príjem sa zamestnancovi v nadväznosti na ust. § 129 a § 132 Zákonníka práce zúčtuje a podlieha zdaneniu až mesiac pozadu v spracovaní výplat za predošlý mesiac.
Pre úplnosť je potrebné uviesť, že pre zamestnávateľa postup poskytovať príspevok na stravu vopred predstavuje jednoznačne enormnú administratívnu záťaž. Zamestnávateľ musí vykonať dva úkony - 1./ poskytnúť preddavok na stravu (nakoľko nevie predvídať počet dní neprítomností zamestnanca v práci, kedy mu nárok na stravu nepatrí) a po uplynutí mesiaca - 2./ vykonať zúčtovanie podľa skutočnej dochádzky zamestnanca; naviac pri predčasnom skončení pracovného pomeru je problém s vysporiadaním/vrátením stravných lístkov/finančného príspevku na stravu, na ktoré zamestnanec stratil nárok, ak zamestnanec nedosiahne v poslednom spracovaní výplat dostatočne vysokú mzdu na vykonanie zrážky zo mzdy vo výške neoprávneného príspevku na stravu. Poznámka: V schvaľovacom konaní už bol návrh novely Zákonníka práce, ktorý mal "iba" spresniť, že aj pri poskytovaní príspevku na stravu za uplynulý mesiac, ide o zabezpečenie stravovania v súlade so Zákonníkom práce. Návrh zákona však bol z legislatívneho procesu "stiahnutý". Či skutočne zamestnávateľ pri poskytovaní stravovania pochybil, ak príspevok na stravu poskytol mesiac pozadu, by tak mohol posúdiť a rozhodnúť len súd.
Modelová situácia: Podľa vnútornej smernice poskytuje zamestnávateľ preddavok na finančný príspevok na stravu vo výške 4,80 €/deň a príspevok zo SF vo výške 0,20 €/deň . Mesiac december má 21 pracovných dní, a sú to zároveň pracovné zmeny zamestnanca. Preddavok na stravu bude poskytnutý dňa 16.11.2026 vo výške 5 € x 21 zmien = 105 €. Zúčtovanie preddavku poskytnutého na stravu vykoná zamestnávateľ v spracovaní výplat za mesiac december 2026 (januárové výplatné termíny); podľa skutočnej dochádzky zamestnanca:
a) ak zamestnanec odpracoval všetky pracovné zmeny (21 dní), má nárok na príspevok na stravu vo výške 105 €; zamestnávateľ vykoná vyúčtovanie zálohy vo výške 105 € a poskytne zamestnancovi v spracovaní výplat za mesiac december 2026 (januárové výplatné termíny) finančný príspevok na stravu 105 €:
21 pracovných dní x 4,80 € = 100,80 € poskytne z nákladov
21 pracovných dní x 0,20 € = 4,20 € poskytne zo sociálneho fondu.
b) ak neodpracoval všetky pracovné zmeny (len 10 dní, nakoľko zvyšných 10 dní bol PN), má nárok na príspevok na stravu vo výške 50 €; zamestnávateľ vykoná vyúčtovanie zálohy – zamestnancovi celú zálohu vo výške 105 € zrazí a poskytne zamestnancovi v spracovaní výplat za mesiac december 2026 (januárové výplatné termíny) finančný príspevok na stravu 50 €:
10 pracovných dní x 4,80 € = 48 € poskytne z nákladov
10 pracovných dní x 0,20 € = 5 € poskytne zo sociálneho fondu.
Odborné školenie: "Ročné zúčtovanie preddavkov na daň za rok 2026, ročná mzdová uzávierka a legislatívne zmeny od 1.1.2027"
Tak ako každý rok, opäť očakávajú zamestnávateľov povinnosti spojené s vysporiadaním daňovej povinnosti z príjmov zo závislej činnosti zamestnancov, ktoré boli počas roka zdaňované preddavkovým spôsobom. Mzdová akadémia Maxim vás pozýva na odborné školenie, na ktorom získate informácie ako postupovať pri vykonaní ročného zúčtovania preddavkov na daň z príjmu zo závislej činnosti; ako vždy súčasťou školenia bude aj popis povinnosti pri vykonaní ročnej mzdovej uzávierky a legislatívne zmeny v pracovnoprávnej oblasti, v oblasti zdravotného a sociálneho poistenia, a zdaňovania príjmov zo závislej činnosti platné od 1.1.2026.
Termín: 16.12.2026 | Bratislava
Termín: 17.12.2026 | Webinár
Termín: 12.01.2027 | Bratislava
Termín: 18.01.2027 | Košice
Termín: 19.01.2027 | Banská Bystrica
Termín: 20.01.2027 | Trenčín
Termín: 21.01.2027 | Trnava
Termín: 22.01.2027 | Webinár
Termín: 25.01.2027 | Bratislava
Termín: 26.01.2027 | Bratislava
Termín: 11.02.2027 | Bratislava
Zo školenia si odnesiete podrobný študijný materiál (na webinár bude školiaci materiál zaslaný v elektronickej podobe), mzdovú kalkulačku pre rok 2027 a mzdový kalendár pre rok 2027. Podrobný program a prihlášku s organizačnými údajmi nájdete na záložke ŠKOLENIA.
****
Odborné kurzy: "Mzdové účtovníctvo a personalistika - level I. a level II."
Mzdová akadémia Maxim vás pozýva na odborné kurzy "Mzdové účtovníctvo a personalistika pre začiatočníkov [level1 a level 2], ktoré sú akreditované Ministerstvom školstva SR. Cieľom kurzu je získať znalosti pre samostatné vedenie personálnej a mzdovej agendy. Kurz sa skladá z dvoch častí (teoretická časť a praktická príprava); získané znalostí si možno preveriť “v záverečnom teste”. Kurz je vhodný aj pre úplných začiatočníkov. V prípade záujmu o prehĺbenie vedomostí o mzdovej problematike sa možno prihlásiť aj na kurz pre pokročilých, ktorý je určený absolventom kurzu pre začiatočníkov, príp. tým, ktorí si chcú svoje znalosti o mzdovej problematike rozšíriť.
CIEĽOVÁ SKUPINA: mzdoví účtovníci, personalisti, zamestnanci, “úplní” začiatočníci, ktorí sa chcú mzdovými účtovníkmi stať
MIESTO KONANIA: Bratislava | Mzdová akadémia Maxim, Dúbravská cesta 2
NÁŠ TIP: Úspešný absolvent kurzu získa Osvedčenie o absolvovaní vzdelávacieho programu s názvom “Mzdové účtovníctvo a personalistika”
Aktuálne termíny kurzov a formulár prihlášky s organizačnými údajmi nájdete na záložke KURZY.
Problematika mzdového účtovníctva je jedna z najnáročnejších činností ekonomickej agendy, nakoľko vyžaduje znalosť mnohých zákonov a súvisiacich právnych predpisov. Pri hlbšom ponorení sa do mzdovej agendy, možno naraziť aj na zložitejšie témy, ku ktorej jednoznačne patrí výkon zrážok na základe núteného výkonu rozhodnutia.
Pohľad na túto problematiku prináša odborná príručka EXEKUČNÉ ZRÁŽKY ZO MZDY, v ktorej čitateľ na vyše 180 stranách nájde nielen vysvetlenie základných pojmov súvisiacich s výkonom zrážok zo mzdy zamestnanca, popis povinností zamestnávateľa a výpočet exekučných zrážok na konkrétnych príkladoch, ale aj odpovede ako postupovať pri určovaní poradia pri uspokojovaní pohľadávok, či pri súčinnosti s exekútorom, ako postupovať pri výpočte zrážok z dôvodu prečerpania dovolenky, pri vzniku škody spôsobenej zamestnancom alebo pri výkone zrážky zo mzdy, ak zamestnanec nezotrvá počas plynutia výpovednej doby u zamestnávateľa. Novinkou oproti 2. vydaniu je výpočet príkladov so zohľadnením novej sumy životného minima platnej od 1.7.2024.
Príručka je určená najmä mzdovým účtovníkom a personalistom, ktorí majú záujem dozvedieť sa o téme zrážok zo mzdy viac a chcú sa v tejto náročnej problematike lepšie zorientovať. Odborná príručka je dostatočne univerzálna aj pre externé použitie. Je "trefou do čierneho" a jednoznačne nesie prívlastok "praktická", nakoľko obsahuje viac ako 70 riešených príkladov a poskytuje čitateľovi návod ako aplikovať legislatívu v praxi. Cena príručky je 10 €, pri doručovaní poštou je cena poštovného a balného 7 € (poštovné v rámci SR).
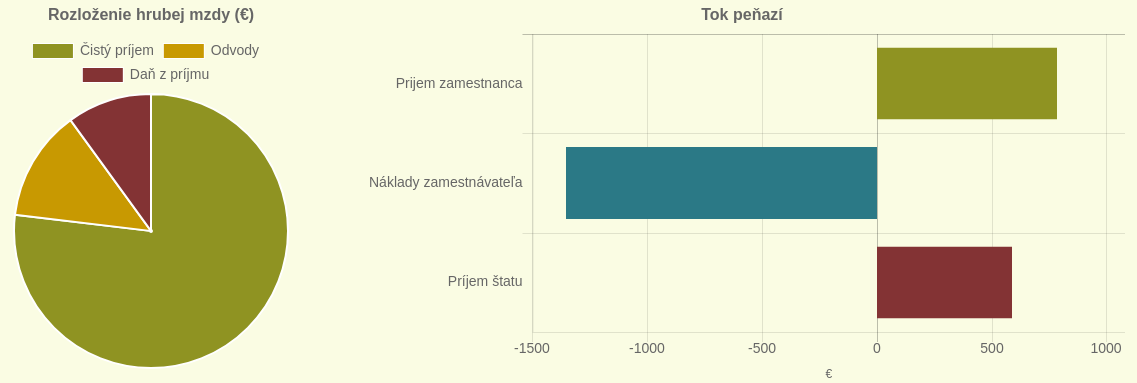
Viete, aký je rozdiel medzi hrubou a čistou mzdou? Koľko si z vášho platu “ukrojí” štát? Chcete prijať nového zamestnanca a neviete koľko mzdových nákladov to bude vašu firmu stáť? Využite našu mzdovú kalkulačku. Stačí zadať hrubý príjem zamestnanca a mzdová kalkulačka vypočíta čistý príjem. Navyše zobrazí prehľadné grafy a tabuľku s rozdelením hrubého príjmu na čistý príjem, poistné a daň. Použiť mzdovú kalkulačku.